Imagine uma gaveta com divisórias: moedas para estacionamento, recibos de mercado, dinheiro do presente de aniversário e uma nota guardada para emergência. Tudo é dinheiro, mas a divisória muda a sensação de uso. A contabilidade mental funciona desse jeito. Ela separa recursos equivalentes em contas psicológicas e faz a gente avaliar gasto, ganho e perda como se cada compartimento tivesse regras próprias.
O que é contabilidade mental
Contabilidade mental, em inglês mental accounting, é uma heurística descrita por Richard Thaler para explicar como pessoas codificam, categorizam e avaliam resultados financeiros. O ponto central é que dinheiro deveria ser fungível: um real recebido de salário, reembolso ou prêmio compra a mesma coisa. Na prática, a origem, o destino e o momento do dinheiro alteram a decisão. Essa diferença não prova irracionalidade total; muitas contas mentais ajudam a organizar orçamento. O risco aparece quando a etiqueta substitui a comparação econômica relevante.
Na literatura de Thaler, a pessoa não calcula apenas utilidade de aquisição, isto é, o valor do bem pelo preço pago. Ela também sente utilidade de transação: a impressão de ter feito um bom ou mau negócio em relação a uma referência. Um desconto em uma categoria “permitida” pode parecer ganho mesmo quando aumenta o gasto total. Um valor pequeno parcelado pode parecer leve porque a dor de pagar fica separada do consumo.
Como o mecanismo aparece
O mecanismo combina categorização, pontos de referência e frequência de balanço. Ao avaliar cada conta isoladamente, a gente pode aceitar risco em uma área e ser rígido em outra. Alguém mantém dívida cara no cartão enquanto guarda uma reserva intocável para férias. A reserva pode ter valor emocional e disciplinar, mas a comparação financeira exige colocar juros, liquidez e risco lado a lado. Sem essa etapa, a conta mental vira proteção de uma decisão ruim.
Também existe o efeito da forma de pagamento. Dinheiro físico torna a saída mais visível; cartão e assinatura mensal podem desacoplar compra e pagamento. Isso não significa que cartão sempre leve a gasto excessivo. O efeito depende de renda, controle, categoria e desenho do produto. A recomendação responsável é observar quando o formato torna o custo menos comparável, não condenar uma tecnologia de pagamento em bloco.
Exemplo cotidiano hipotético
Você recebe R$ 300 de reembolso e decide gastar tudo em um jantar porque “não saiu do salário”. No mesmo mês, deixa de comprar um livro de R$ 80 que ajudaria no trabalho porque a conta “educação” já estourou. O dinheiro é equivalente, mas a etiqueta muda o julgamento. Uma checagem simples é perguntar: se esse valor tivesse vindo da minha conta principal, a decisão continuaria fazendo sentido? Se a resposta muda, a categoria está conduzindo a escolha.
Dois casos hipotéticos em martech
Orçamento de mídia separado de aprendizado
Uma equipe reserva verba rígida para tráfego pago e quase nada para instrumentação. Quando a campanha performa mal, aumenta investimento para “não perder o mês”, mas adia corrigir eventos, UTMs e deduplicação. A contabilidade mental aparece porque o orçamento de mídia é tratado como dinheiro ativo e o orçamento de medição como custo administrativo. O risco é otimizar volume sem saber o que converte.
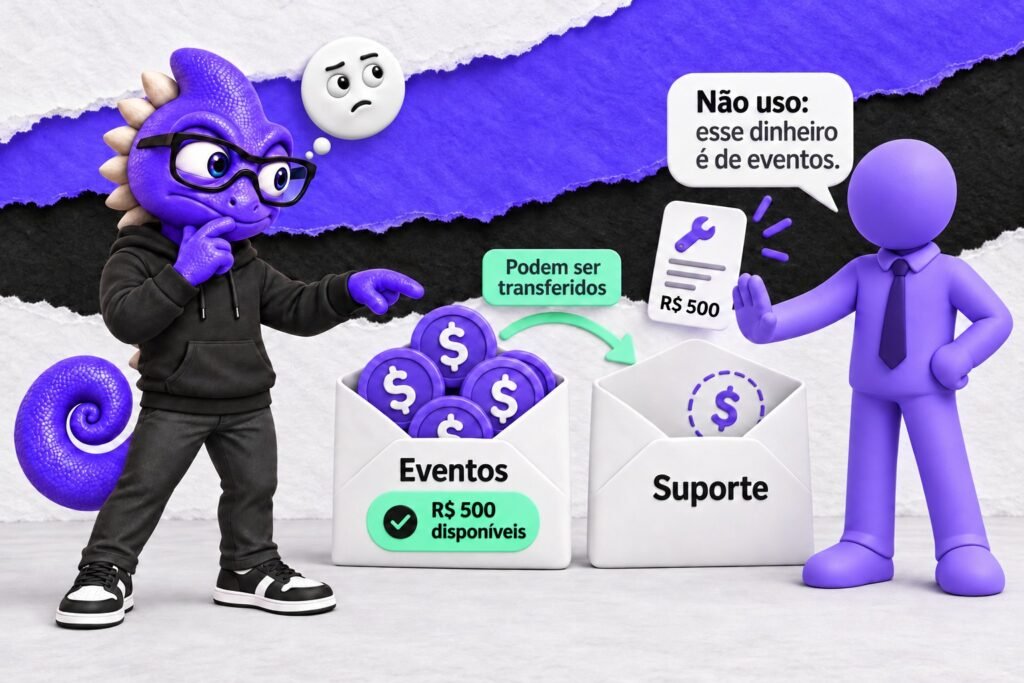
A checagem é criar uma conta de decisão, não só uma conta contábil: quanto de cada ciclo precisa financiar mídia, medição e aprendizado? A régua deve comparar retorno marginal. Se R$ 5 mil em eventos confiáveis evita R$ 30 mil de mídia mal alocada, a etiqueta “infra” não pode bloquear a escolha.
Ferramenta anual que vira custo invisível
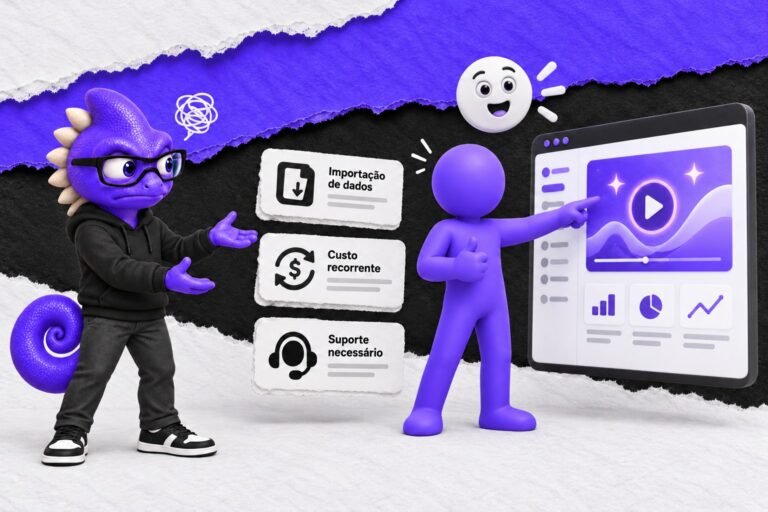
Outro cenário: uma assinatura paga anualmente continua renovando porque já está “no orçamento de tecnologia”. A equipe avalia novas ferramentas pelo preço mensal, mas não reabre a conta das antigas. O dinheiro que saiu antes parece menos doloroso. O procedimento é listar uso real, dependências, custo de troca e alternativa manual. O objetivo não é cortar tudo; é impedir que a data de pagamento defina a análise.
Identificação e explicações alternativas
Sinais úteis: justificativas diferentes para valores equivalentes, resistência a mover dinheiro entre categorias, preferência por parcelar para não “sentir” o gasto, ou manutenção de dívida cara junto de saldo separado. Mas há explicações alternativas. Restrições legais, centros de custo, metas de compliance, impostos e compromissos com stakeholders podem tornar o dinheiro não intercambiável de verdade. Antes de chamar de viés, confirme se a separação é psicológica ou institucional.
Como reduzir o risco
- Recalcule decisões em dinheiro total, não apenas por categoria.
- Compare juros, custo de oportunidade e risco de liquidez antes de preservar uma conta mental.
- Defina quando uma categoria pode emprestar verba a outra.
- Revise assinaturas e contratos no momento de uso, não só no vencimento.
- Separe disciplina útil de distorção: a pergunta é se a regra melhora a decisão total.
Uso responsável em marketing
Preço, parcelamento e créditos internos podem explorar contas mentais. Usar isso de modo responsável exige clareza sobre custo total, recorrência, cancelamento e limites. Facilitar orçamento do cliente é diferente de esconder pagamento. Em martech, a gente pode desenhar planos que ajudem comparação, mas não deve empurrar uma compra porque a dor de pagar ficou menos visível.
Conceitos próximos
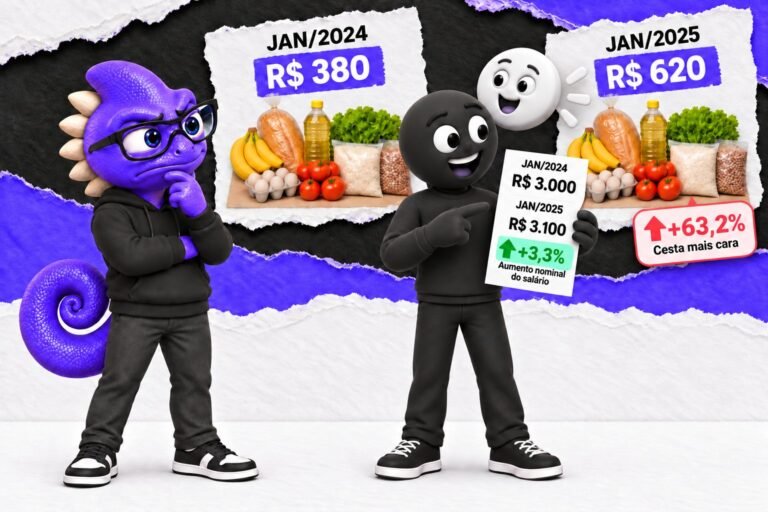
A ilusão monetária envolve confundir valor nominal com valor real. O efeito de denominação é mais específico: notas grandes parecem menos gastáveis que notas pequenas. A heurística de disponibilidade trata da facilidade de lembrar exemplos, não da separação de contas.
Evidências e limitações
Thaler organizou o conceito em trabalhos de 1985 e 1999, e uma revisão sistemática recente mostra que o tema segue ativo em economia, finanças e marketing. Uma replicação registrada publicada em 2025 revisitou paradigmas clássicos e reforça a necessidade de tratar exemplos famosos como hipóteses testáveis, não como lei universal. Aplique agora em uma decisão: escolha um gasto recorrente e reavalie como se o dinheiro viesse de uma conta única.