Um vaso que rachou depois de ir ao forno não volta a ser argila moldável, por mais que você insista em consertá-lo. A próxima decisão precisa considerar o que ainda pode ser feito e o que isso custará. A falácia do custo irrecuperável aparece quando um investimento passado, que não pode ser recuperado, pesa indevidamente na escolha de continuar.
O que é a falácia do custo irrecuperável
Falácia do custo irrecuperável, em inglês sunk cost fallacy, é o uso de custos passados irrecuperáveis como justificativa para uma decisão que deveria comparar custos e benefícios presentes e futuros. Arkes e Blumer investigaram o efeito de investimentos anteriores em decisões de persistência. A classificação editorial aqui é Falácia, por descrever uma justificativa inadequada.
Um custo é irrecuperável quando a decisão atual não permite recuperá-lo. Uma licença que pode ser revendida ou reembolsada exige outro tratamento. Custos de saída, obrigações contratuais e valor de ativos existentes também importam para a escolha futura. Separar essas parcelas evita chamar de falácia uma continuidade economicamente justificável.
Como funciona
Uma pessoa pode continuar usando algo ou investir mais em um projeto porque já gastou recursos. A meta-análise de Roth, Robbert e Straus, com 98 tamanhos de efeito, distingue decisões de utilização e de progresso e mostra que o tamanho do efeito e o papel dos moderadores dependem do tipo de decisão; em decisões de utilização, o efeito diminui com o tempo. Essa distinção impede tratar toda persistência como um único comportamento.
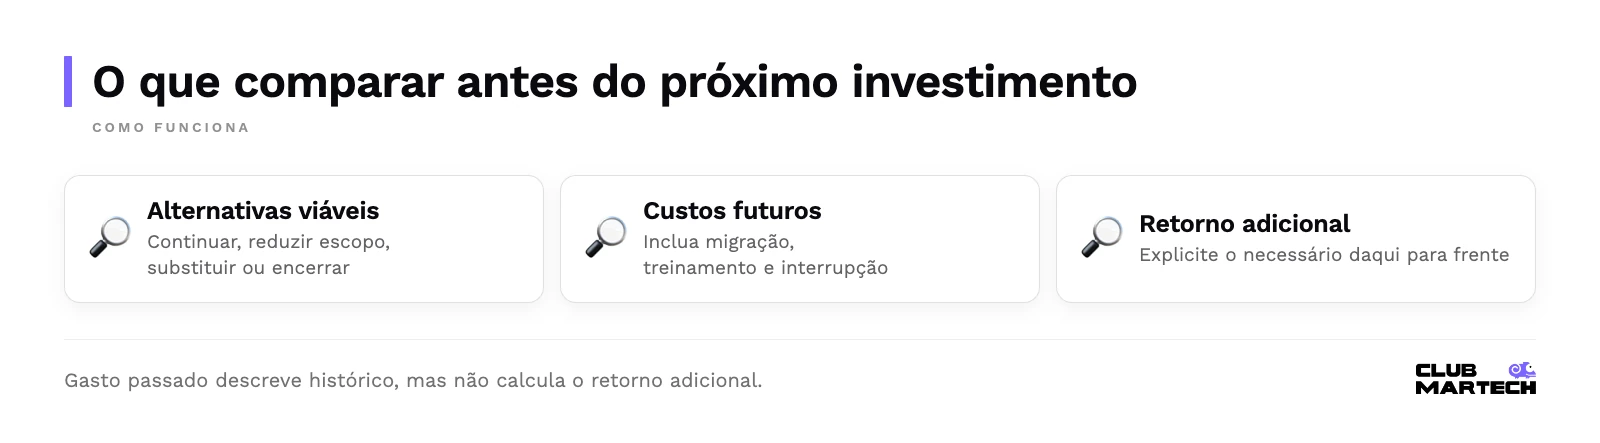
Em uma decisão operacional, observe a frase que fundamenta o próximo investimento. Já gastamos muito descreve o histórico, mas não calcula o retorno do gasto adicional. O registro histórico continua importante para prestação de contas e aprendizado. A escolha atual precisa explicitar o que será necessário daqui para frente.
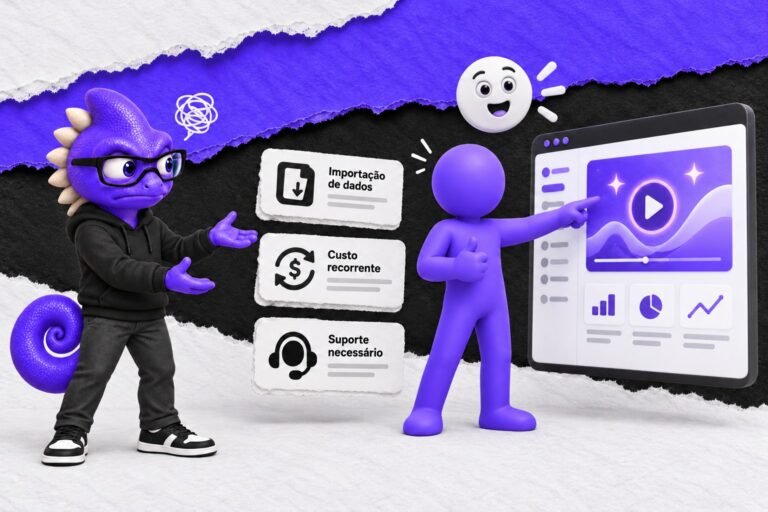
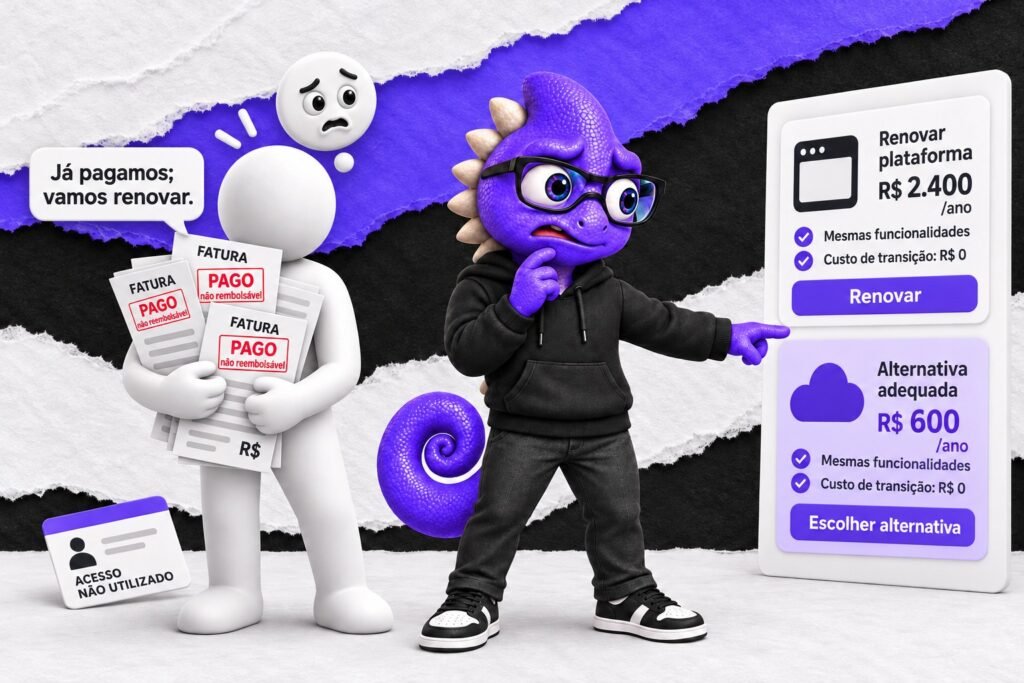
A comparação deve incluir alternativas viáveis, inclusive continuar, reduzir o escopo, substituir e encerrar. Uma alternativa aparentemente barata pode exigir migração, treinamento e interrupção de serviço. Esses custos são futuros e pertinentes. Ignorá-los para parecer racional produziria uma análise incompleta.
Exemplo cotidiano
Em uma situação hipotética, alguém pagou uma oficina de cerâmica sem possibilidade de reembolso. Depois percebe que não poderá aproveitar uma nova sessão, mas considera ir apenas para fazer valer o dinheiro. Se o pagamento não muda com a decisão, o que ainda está em jogo é o tempo e o benefício da sessão.
Compare as opções disponíveis naquele momento. Participar pode ser a melhor escolha se a experiência ainda tiver valor. O problema está em justificar a decisão exclusivamente pelo dinheiro passado, sem considerar o custo de oportunidade. A análise não exige abandonar tudo que já foi pago.
Dois exemplos em martech
Campanha com desempenho insuficiente
Uma equipe hipotética mantém investimento em uma campanha porque já produziu peças e contratou serviços. A justificativa omite o que o próximo período poderá entregar e quais alternativas existem. A decisão distorcida seria continuar gastando para evitar reconhecer um custo passado, mesmo sem uma projeção defensável.
Compare o custo incremental e o benefício esperado de continuar com os de pausar ou redirecionar. Inclua compromissos contratuais reais e incerteza das projeções. Defina critérios de revisão antes do próximo período. Se os dados indicarem que continuar ainda é preferível, preserve a decisão com essa justificativa futura.
UX e contratação de plataforma
Outro time já investiu em personalizar uma plataforma e evita investigar uma dificuldade grave de uso porque uma troca pareceria admitir erro. Em uma pesquisa, passa a perguntar apenas como acostumar os usuários ao fluxo atual. O investimento passado restringe as alternativas consideradas antes da avaliação.
Compare corrigir o fluxo com trocar a solução, incluindo migração, treinamento, suporte e impacto no serviço. Observe tarefas e requisitos de acessibilidade. Preserve o conhecimento produzido na implementação anterior. Esse trabalho tem valor como aprendizado mesmo quando a configuração original precisa ser substituída.
Como identificar e evitar confundidores
Pergunte se a escolha seria a mesma caso a organização recebesse hoje o projeto em seu estado atual. Qual gasto adicional será necessário? Que resultado futuro justifica esse gasto? O que pode ser recuperado ou reutilizado? A pergunta ajuda a separar o histórico da comparação atual, mas não substitui o cálculo.
Persistência pode ser apropriada quando há benefícios futuros, custos de interrupção ou obrigações relevantes. Uma falha temporária também pode exigir mais observação. Não classifique uma decisão com base em uma frase isolada; examine a conta, as alternativas e a informação disponível no momento.
Como reduzir o risco
- Separe custos passados, valores recuperáveis e custos futuros.
- Compare alternativas pelo mesmo horizonte e pelo mesmo critério.
- Registre o investimento adicional necessário para cada opção.
- Inclua custos de transição e impactos de interrupção.
- Defina pontos de revisão antes de autorizar novos recursos.
- Peça revisão a alguém que possa questionar a decisão original.
A prestação de contas deve permitir reconhecer uma mudança sem esconder o histórico. Arquive premissas e resultados para que a equipe aprenda com a decisão anterior. Encerrar um projeto não apaga o investimento, assim como continuar não comprova que o gasto inicial foi adequado.
Uso responsável em marketing
Evite pressionar clientes a renovar ou consumir apenas porque já pagaram. Uma comunicação responsável apresenta o benefício futuro, as condições de saída e o que ainda pode ser aproveitado. A escolha deve considerar a necessidade atual da pessoa, com informações claras sobre cobrança e cancelamento.
Mensagens que sugerem desperdiçar tudo ao sair podem omitir alternativas ou direitos de reembolso. Revise essas afirmações com os termos reais da oferta. Se existe valor recuperável, explique como obtê-lo. A pesquisa sobre persistência não justifica dificultar a autonomia do cliente.
Como diferenciar conceitos próximos
O custo irrecuperável envolve usar um investimento passado, que não pode ser recuperado, como razão para continuar. A aversão à perda trata da avaliação de perdas e ganhos relativos a uma referência. A confirmação pode proteger a crença de que o projeto dará certo. A ancoragem pode manter a análise perto do orçamento original. Custos futuros de saída devem entrar na decisão; custos passados exigem outra distinção.
Evidências e limitações
Arkes e Blumer oferecem uma referência histórica para o efeito. Roth e colaboradores integram estudos e distinguem tipos de decisão. A revisão não transforma persistência em diagnóstico e não determina o resultado de qualquer projeto. As aplicações nesta página são hipotéticas e os procedimentos propostos não prometem eliminar vieses.
A escalada de comprometimento é relacionada, mas não deve ser fundida automaticamente com custo irrecuperável: pode envolver outros fatores. O Cognitive Bias Codex, mapa visual de vieses de Buster Benson e John Manoogian III, organiza os conceitos sem provar sua equivalência. Escolha um investimento em revisão e refaça sua justificativa usando apenas custos, benefícios e obrigações que ainda dependem da decisão atual.