

O lead to cash é o caminho que uma oportunidade percorre desde o primeiro contato com a empresa até o dinheiro entrar no caixa, passando por proposta, contrato, faturamento e cobrança. Visto de ponta a ponta, ele mostra o que o funil de marketing e vendas não mostra sozinho: a receita que se vende nem sempre é a receita que se recebe.
Pense no encanamento de um prédio. O hidrômetro da entrada marca a água que a companhia mandou, mas quem mora no último andar só sabe que ela chegou quando abre a torneira. No meio há registros fechados e vazamentos. O pipeline fechado é o hidrômetro da entrada, o caixa é a torneira do último andar, e o lead to cash é o encanamento inteiro.
A seguir, a gente mostra como duas fornecedoras definem o lead to cash, propõe três trechos, aponta onde as finanças entram nas decisões, como metas distorcem o fluxo e onde o desenho vira burocracia.
Por que o lead to cash importa para quem olha só o pipeline
Na leitura do Club Martech, o sintoma aparece no fechamento do trimestre. O time comercial bate a meta, o painel de marketing mostra custo por oportunidade em queda e o financeiro avisa que o caixa ficou abaixo do esperado. Cada área tem um número verdadeiro, e nenhum diz se a receita virou dinheiro.
Também na leitura do Club Martech, a causa fica entre as áreas: no lead to cash, ninguém é dono da distância entre “contrato assinado” e “valor recebido”. Os posts sobre RevOps, arquitetura de receita, metas de receita e forecasting tratam de alinhar áreas e projetar o fechamento. O recorte aqui é o fluxo depois da assinatura e o lugar das finanças nele. Teste com os seus dados: “Das últimas dez vendas fechadas, quantas já viraram dinheiro, e em quantas a gente nem sabe em que etapa o valor está?”
O lead to cash segundo Salesforce e SAP
A Salesforce descreve o lead to cash como o processo de receita ponta a ponta que liga a entrada do prospecto no pipeline à compensação do pagamento, e trata o quote-to-cash como um trecho dele, que começa na cotação. A página lista sete etapas. A SAP, no curso de lead to cash da sua plataforma de aprendizagem, usa cinco estágios. A tabela alinha as duas.
| Etapa do fluxo | Salesforce | SAP | Quem entra na conversa (leitura do Club Martech) |
|---|---|---|---|
| Contato e lead | Geração e qualificação de leads | Contato para lead | Marketing e vendas |
| Oportunidade | Gestão de oportunidades | Lead para oportunidade | Vendas e RevOps |
| Proposta e preço | CPQ | Oportunidade para cotação | Vendas e finanças (margem) |
| Contrato e pedido | Negociação e gestão de contrato; atendimento do pedido | Cotação para pedido | Vendas, jurídico e finanças (prazo e crédito) |
| Faturamento e caixa | Faturamento; reconhecimento de receita | Pedido para caixa | Finanças e operações |
As duas descrições vêm de quem vende os sistemas que executam o fluxo. Dão nome às etapas do lead to cash, não provam que seguir o desenho melhore o resultado e não são norma de mercado. A SAP aparece pela página do curso, não por documento formal. A coluna da direita é leitura nossa. Para o trecho da proposta ao recebimento, com categorias de software, veja Quote-to-Cash na prática; este artigo começa antes, no lead.
Três trechos do lead to cash: da promessa à resolução
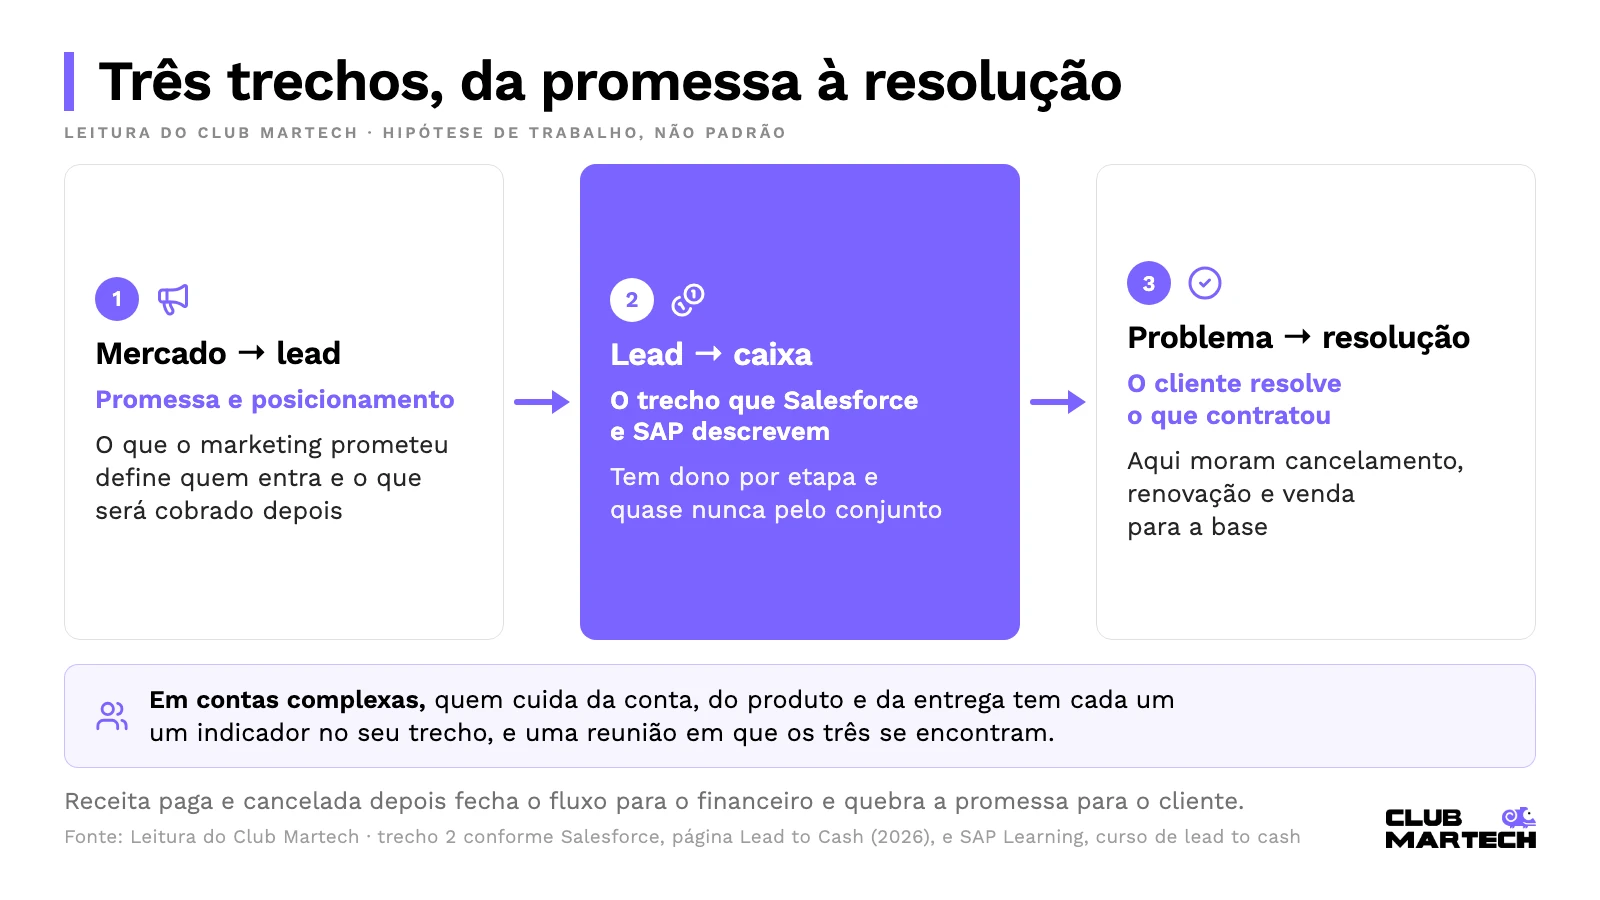
Nenhuma das duas definições fala de quem faz a promessa. Na leitura do Club Martech, que é hipótese de trabalho e não padrão, o lead to cash cabe em três trechos, e o que muda entre eles é quem responde pelo resultado.
O primeiro vai do mercado ao lead e carrega promessa e posicionamento: o que o marketing prometeu define quem entra e o que será cobrado depois. O segundo vai do lead ao caixa, o trecho que as duas definições descrevem, com dono por etapa e quase nunca pelo conjunto.
O terceiro vai do problema à resolução: o cliente resolve o que contratou. Ali moram o cancelamento, a renovação e a venda para a base, tema do post sobre expansion revenue. Receita paga e cancelada dois meses depois é lead to cash concluído para o financeiro e promessa quebrada para o cliente.
Em contas complexas, com vários decisores e implantação, ninguém acompanha o lead to cash inteiro sozinho. A hipótese do Club Martech, sem estudo que a sustente, é distribuir a responsabilidade entre quem cuida da conta, do produto e da entrega, cada um com um indicador no seu trecho e uma reunião em que os três se encontram. Na próxima reunião de conta, pergunte: “Quem responde, com nome, pelo intervalo entre a assinatura e o primeiro pagamento?”
Finanças nas decisões de preço, prazo e cliente
Na leitura do Club Martech, três decisões do lead to cash são financeiras mesmo quando saem da área comercial: toda decisão de preço afeta a margem, toda condição de pagamento afeta o giro de caixa e toda definição de cliente afeta o risco de crédito. Se as finanças só entram no faturamento, descobrem depois que o desconto veio junto de um prazo longo para um cliente de pagamento incerto. O post de FinOps em marketing cuida do custo das ferramentas; aqui o assunto é o dinheiro que entra.
Um indicador desse resultado é o DSO (days sales outstanding). No manual Principles of Accounting, da OpenStax (2019), o conceito aparece como “days’ sales in receivables”: o número esperado de dias para converter contas a receber em caixa, calculado dividindo 365 pelo giro de contas a receber (venda líquida a crédito dividida pela média de contas a receber).
É um manual universitário de contabilidade introdutória, e a fórmula é a de ensino. O indicador é uma média: um cliente muito atrasado some entre muitos pontuais.
Há também a regra contábil. O CPC 47 (Receita de Contrato com Cliente, revisão 14, hospedada na CVM), correlato da IFRS 15, define no item 9 critérios para contabilizar os efeitos de um contrato com cliente, e o último é ser provável que a entidade receba a contraprestação, considerando apenas a capacidade e a intenção do cliente de pagar. A chance de receber entra na conta da empresa já no contrato. O item 92 cita a comissão de vendas como exemplo de custo incremental para obter um contrato.
O CPC 47 é norma de demonstrações contábeis, não regra de funil. A gente leu os itens 9 e 92 e não opina sobre como aplicá-los: isso cabe ao contador e à auditoria. Que crédito e prazo pertencem à conversa comercial é leitura do Club Martech.
Na próxima reunião de preços, faça esta conta com o financeiro: “Para este cliente, com este desconto e este prazo, qual é a margem esperada e qual é o risco de o pagamento não chegar?”
Quando a meta isola um trecho do lead to cash
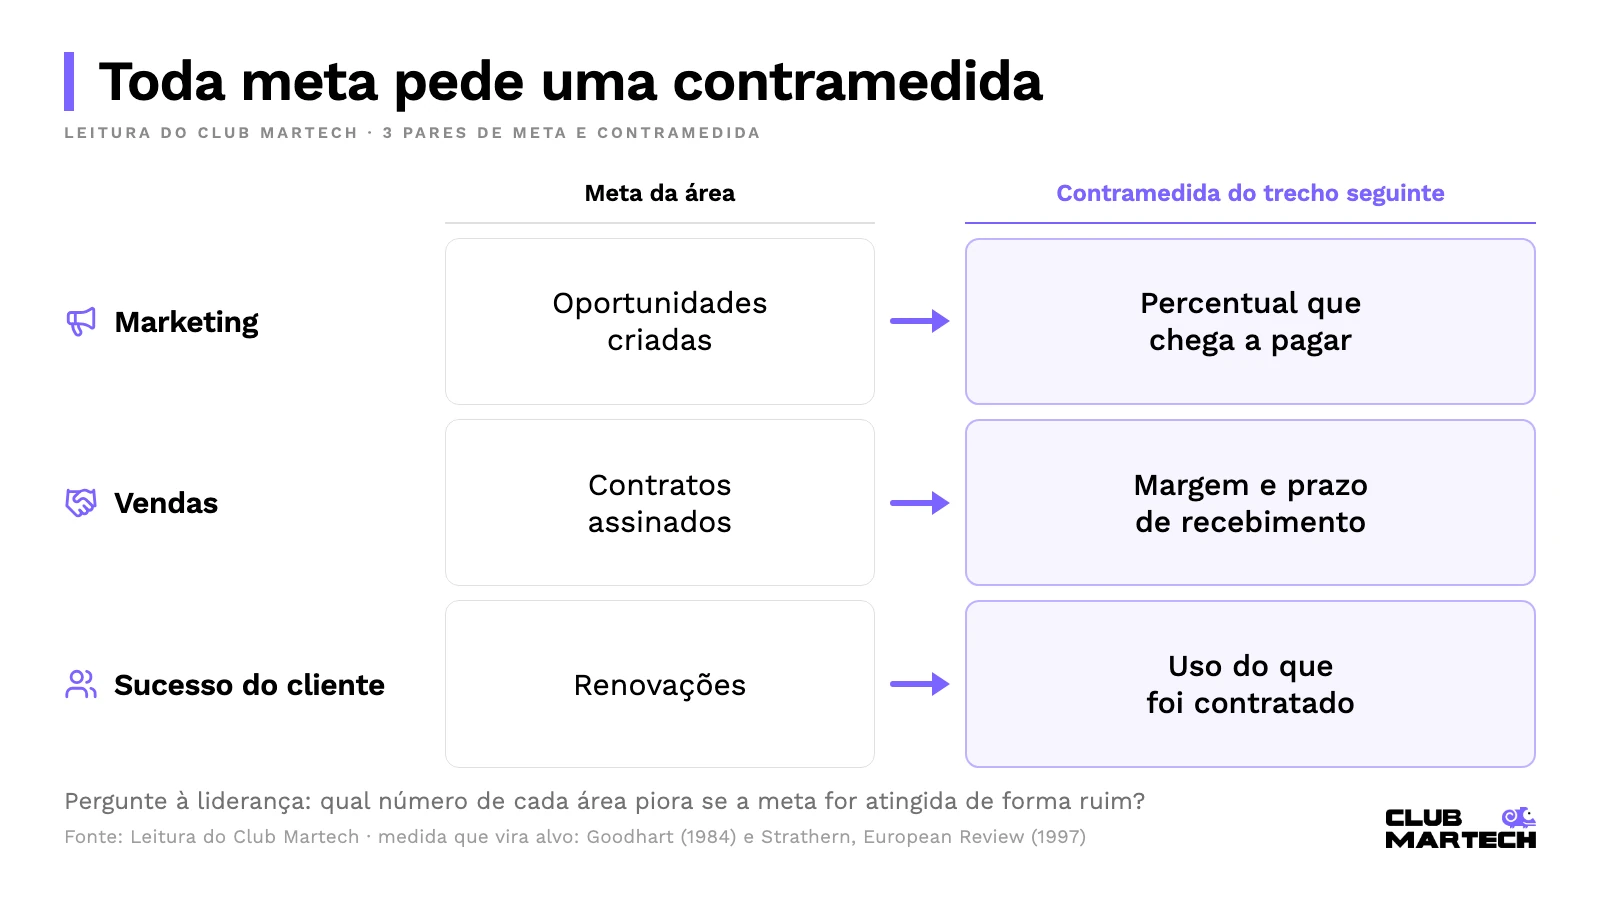
Na leitura do Club Martech, o problema se repete: cada área bate a meta e a empresa não bate a dela. No lead to cash, marketing responde por oportunidades, vendas por contratos, sucesso por renovações, e a soma pode não ser caixa. A ideia de que uma medida vira alvo e deixa de medir bem tem dois nomes.
A antropóloga Marilyn Strathern, em “Improving ratings”, na European Review de 1997, comenta a “audit explosion” nas universidades britânicas e argumenta que a auditoria ganha vida própria e pode minar o que avalia. A lei de Goodhart vem do economista Charles Goodhart, cujo capítulo “Problems of Monetary Management: The UK Experience” foi reimpresso em 1984.
A gente abriu só os resumos de Strathern e de Goodhart, sem o texto completo, e por isso não cita frases deles. Aplicar a ideia a metas de marketing e vendas é analogia nossa.
Um caso documentado vem dos bancos. Em 21 de fevereiro de 2020, o Departamento de Justiça dos Estados Unidos anunciou que o Wells Fargo pagaria US$ 3 bilhões para encerrar responsabilidades criminais e civis por uma prática, entre 2002 e 2016, de pressionar funcionários a cumprir metas de vendas irrealistas, o que levou milhares deles a fornecer milhões de contas ou produtos sem consentimento ou sob falsos pretextos.
Em 8 de setembro de 2016, o CFPB, órgão americano de proteção financeira do consumidor, havia multado o banco em US$ 100 milhões e dito que funcionários abriram contas não autorizadas “to hit sales targets and receive bonuses”; pela análise do próprio banco, mais de dois milhões de contas de depósito e cartões podiam não ter sido autorizadas; a ordem do CFPB retroage a 1º de janeiro de 2011.
São comunicados de órgãos americanos sobre um banco, em prática que envolveu fraude, e não um retrato de times comerciais comuns. O número do CFPB vem da análise do próprio banco. Os comunicados descrevem a prática e as penalidades; ligar o caso a metas sem contramedida é leitura do Club Martech.
Na leitura do Club Martech, o remédio de baixo custo no lead to cash é acompanhar cada meta de uma contramedida do trecho seguinte: oportunidades criadas junto do percentual que chega a pagar, contratos assinados junto da margem e do prazo de recebimento, renovações junto do uso. Pergunte à liderança: “Qual número de cada área piora se a gente atingir a meta de forma ruim?”
Defina “cliente ativo” antes de unificar os números
“Quantos clientes ativos a gente tem?” Vendas conta quem assinou, finanças quem pagou, produto quem usa. Na leitura do Club Martech, normalizar essa definição é a decisão que destrava o número único entre as áreas, e é aí que o RevOps vai além do funil de marketing e vendas: no acordo sobre o que cada palavra quer dizer.
| Definição de cliente ativo | Quem a usa naturalmente | O que ela esconde |
|---|---|---|
| Assinou o contrato | Vendas | Cliente que assinou e ainda não pagou |
| Pagou a última fatura | Finanças | Cliente que pagou e não usa o que contratou |
| Usa o produto ou serviço | Produto e sucesso do cliente | Cliente que usa sem contrato em dia |
Para o lead to cash ter um número único, escolha uma definição principal, escreva-a com a fonte do dado e dê nome às outras: cliente assinante, pagante e usuário. Cada relatório passa a dizer qual contou.
Quando o lead to cash vira burocracia ou risco
O desenho do lead to cash tem custo. Na leitura do Club Martech, cada etapa mapeada pode virar aprovação, e aprovação demais alonga o ciclo do lead to cash. Mapeie só o que muda uma decisão e comece por uma linha de produto, não pela empresa.
A regra de reconhecimento de receita é decisão contábil, regida por normas como o CPC 47, não escolha de marketing ou vendas; o lead to cash serve para as áreas conversarem com o contador. E faturamento e cobrança trazem nome, documento e histórico de pagamento de pessoas: a Lei 13.709/2018 estabelece, no art. 6º, inciso III, o princípio da necessidade, a limitação do tratamento ao mínimo necessário para as finalidades. Sobre LGPD, leve ao jurídico: “Que dados de faturamento e cobrança o marketing pode ver, e para qual finalidade?”
O artigo da lei foi lido na versão publicada no Planalto. A gente não faz interpretação jurídica nem aponta base legal para o seu caso: o enquadramento de cada tratamento de dados é do jurídico e do encarregado de dados da sua empresa.
Próximos passos para mapear o seu lead to cash
- Escolha uma linha de produto e separe dez vendas fechadas nos últimos meses, só com identificadores internos, sem nome nem documento do cliente.
- Anote a data de cada etapa: lead, proposta, contrato, fatura e pagamento.
- Marque onde o dinheiro parou e quem estava com a conta.
- Convide uma pessoa de finanças para olhar desconto e prazo de cada venda e dizer o que teria perguntado antes de fechar.
- Escreva as definições de “cliente” em uso hoje e quem usa cada uma.
Comece pelo passo dois: com dez linhas e cinco datas, o seu lead to cash deixa de ser desenho de fornecedor e vira o mapa dos seus atrasos.
