
O que é Margem de Contribuição?
A margem de contribuição é a diferença entre o preço de venda e os custos e despesas variáveis daquela venda. Ela mostra quanto sobra para pagar os custos fixos e, depois disso, formar lucro. A fórmula básica é: margem de contribuição = receita – custos e despesas variáveis.
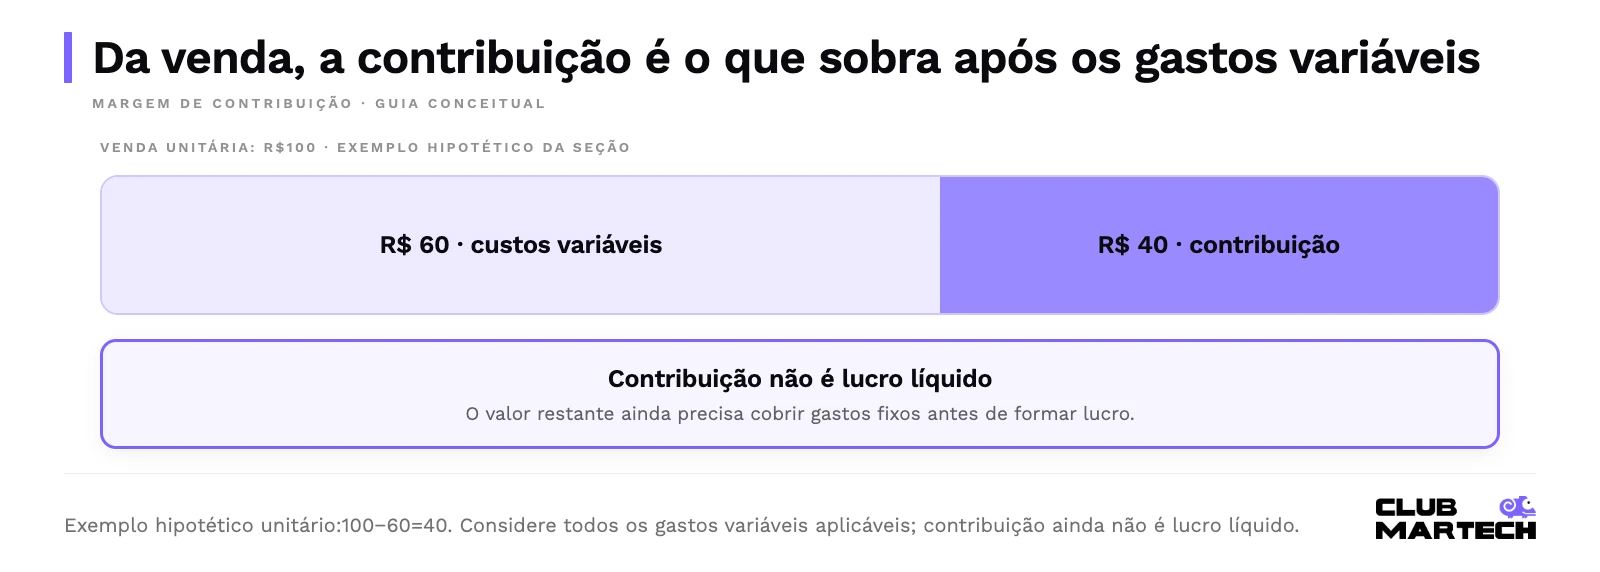
Por isso, margem de contribuição não é lucro líquido. O cálculo pode ser feito por unidade ou para o total vendido no período. Se um produto custa R$ 60 em gastos variáveis e é vendido por R$ 100, sua margem unitária é R$ 40.
Exemplos Práticos de Margem de Contribuição
1. Cálculo básico
- Preço de venda: R$ 100.
- Custos variáveis: R$ 60.
- Margem de contribuição: R$ 100 – R$ 60 = R$ 40.
2. Promoção e desconto
Antes de reduzir o preço, recalcule a margem incluindo comissão, imposto, taxa de cartão, embalagem e outros gastos que acompanham a venda. O desconto só faz sentido se o volume adicional e a margem por unidade cobrirem a estrutura fixa e o resultado pretendido.
Sinônimos e Antônimos Relevantes
Sinônimos
- Contribuição marginal.
- Margem unitária, quando o cálculo é feito por unidade.
- Lucro marginal, em alguns contextos, embora o termo possa confundir com lucro após custos fixos.
Antônimos
- Margem negativa.
- Prejuízo operacional, quando o conjunto das receitas não cobre os gastos da operação.
Contexto e Áreas de Aplicação
- Gestão financeira: compara produtos e serviços pela contribuição que deixam para a estrutura.
- Precificação: testa se o preço cobre gastos variáveis e ainda deixa valor para custos fixos.
- Planejamento estratégico: apoia a escolha do mix de produtos, considerando preço, volume e gastos variáveis.
- Comercial: orienta descontos e promoções. A margem precisa ser recalculada depois de cada alteração.
Referências e Termos Relacionados
- Custos fixos: gastos que não acompanham diretamente o volume produzido ou vendido, como aluguel em uma estrutura contratada.
- Custos variáveis: gastos que aumentam ou diminuem com produção ou vendas, como matéria-prima.
- Ponto de equilíbrio (break-even): nível de vendas em que a receita cobre custos e despesas, sem lucro nem prejuízo. Usa custos fixos divididos pela margem de contribuição.
- Markup: fator usado na formação do preço considerando custos, despesas e margem desejada. Ele não substitui a conferência da margem de contribuição.
Notas Adicionais
- Benefício: transforma cada venda em uma informação útil para metas e ponto de equilíbrio.
- Desafio: classificar corretamente taxas, comissões, impostos e fretes; um gasto variável omitido infla a margem.
- Impacto: quando os gastos variáveis sobem sem reajuste do preço, a margem diminui e o ponto de equilíbrio aumenta.
A margem percentual é calculada por: (margem de contribuição / preço de venda) × 100. No exemplo de R$ 40 sobre R$ 100, ela é 40%. Se um desconto levar o preço a R$ 90 e o custo variável continuar em R$ 60, a margem cai para R$ 30, ou cerca de 33%: cada venda passa a deixar menos para os custos fixos.
Ilustrações e Visualizações
Preço, gastos variáveis e contribuição
| Componente | Exemplo | Função no cálculo |
|---|---|---|
| Preço de venda | R$ 100 | Base da receita |
| Gastos variáveis | R$ 60 | Valor deduzido |
| Margem de contribuição | R$ 40 | Cobre custos fixos e pode gerar lucro |
Imagine uma fábrica de bolos em que o preço é R$ 30, o custo variável é R$ 10 e a margem é R$ 20 por bolo. Com custos fixos de R$ 2.000, o ponto de equilíbrio é 100 bolos (2.000 ÷ 20).
Classificação Gramatical
Substantivo feminino.
Pronúncia
/marˈʒẽ dʒi kõ.tʁi.buˈsɐ̃w/ (português brasileiro).
Etimologia
- Margem: do latim margo, associado a faixa ou diferença.
- Contribuição: do latim contributio, associado à ação de juntar ou contribuir.